供应集中东部、需求集中西部,北京写字楼供需错配难题解读
北京写字楼市场近年持续面临供需错配的困境。一方面,东部区域的写字楼供应量持续攀升,新项目不断入市;另一方面,西部区域的企业需求却更为旺盛,空置率维持在相对低位。这种结构性矛盾,不仅影响开发商的去化速度,也让租户在选址时面临更多权衡。理解这一现象背后的成因,以及各方如何应对,成为当下市场参与者必须正视的课题。
东部供应过剩:集中入市与存量去化压力
北京东部商务区,尤其是CBD及周边延伸板块,一直是写字楼开发的集中区域。2025年至2026年,这一区域迎来了多个大体量项目的集中交付,新增供应量占全市总量的比例超过六成。这些项目普遍定位高端,硬件配置和物业管理水平较高,但同时也带来了显著的竞争压力。
1. 新增项目体量庞大
2026年第一季度,东部区域新增写字楼面积约45万平方米,其中超过70%集中在CBD东扩区和大望京板块。这些项目单栋面积普遍在5万平方米以上,导致市场短期内消化难度增加。对比来看,西部区域同期新增供应仅为8万平方米,两者差距悬殊。
2. 空置率攀升与租金承压
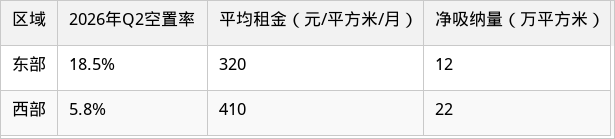
大量新增供应入市直接推高了东部区域的空置率。截至2026年6月,东部甲级写字楼平均空置率已达到18.5%,较去年同期上升3.2个百分点。为争夺有限客户,业主普遍采取以价换量策略,部分项目实际成交租金较挂牌价下降10%至15%,进一步压缩了资产回报空间。
3. 存量去化周期拉长
除新增项目外,东部区域还有大量存量老旧楼宇需要升级改造或重新定位。这些楼宇因设施老化、能效较低,在竞争中处于劣势,去化周期普遍超过12个月。部分业主尝试通过翻新或调整业态(如引入联合办公、商业配套)来提升吸引力,但效果有限,仍面临较长的空置期。
西部需求旺盛:科技金融驱动与优质空间稀缺
与东部供应过剩形成鲜明对比的是,北京西部区域——尤其是中关村、上地、丰台科技园等板块,写字楼需求持续保持高位。这些区域聚集了大量科技企业和金融机构,它们对办公空间的需求增长稳定,但优质新增供应却十分有限。
1. 企业扩张与搬迁需求强劲
中关村和上地板块是北京科技企业的核心聚集区,字节跳动、百度、快手等头部企业持续扩张,带动上下游企业就近选址。2026年上半年,西部区域写字楼净吸纳量达到22万平方米,占全市总量的55%。而同期东部区域净吸纳量仅为12万平方米,西部需求明显领先。
2. 优质空间供不应求
西部区域核心地段可供开发的土地资源紧张,新建项目数量稀少。以中关村为例,近两年仅有一个甲级项目入市,且预租率在交付前已超过80%。不少企业为获取稳定办公空间,不得不提前半年以上启动选址流程,甚至接受较高租金。这种供需失衡使得西部甲级写字楼空置率维持在6%以下,租金保持平稳上涨。
3. 租金差异与租户结构分化 东部与西部在租金水平上也呈现出明显分化。东部区域因竞争激烈,租金呈现下行趋势;西部区域则因需求旺盛,租金稳中有升。下表对比了两个区域的主要指标:
租户结构方面,东部以金融、专业服务类企业为主,其对租金敏感度较高;西部则以科技、生物医药类企业为主,更看重区位集群效应和人才获取,愿意支付更高溢价。这种结构性差异,进一步加剧了供需错配的程度。
错配背后的深层原因:规划滞后与产业迁移
供需错配并非短期现象,而是多年积累的结果。城市规划的滞后性、产业格局的变迁以及交通配套的不均衡,共同造就了当前的局面。
一方面,北京早期的商务区规划主要围绕CBD和金融街展开,东部区域被定位为高端商务核心,土地出让和基础设施建设长期倾斜。然而,近年来互联网科技产业快速崛起,其办公选址偏好逐渐向西部高校和科研院所周边靠拢,导致需求重心西移。而西部区域的商务规划相对保守,新增供应审批严格,未能及时匹配产业增长的需求。
另一方面,交通通勤因素也在影响企业选址。东部区域虽然轨道交通密集,但早晚高峰拥堵严重,通勤成本较高;西部区域凭借多条地铁线路和相对顺畅的道路条件,吸引了不少年轻员工和企业。此外,政府对西部科技园区的政策扶持,如税收优惠、人才引进补贴等,也促使企业加速向西迁移。这些因素叠加,使得西部需求持续旺盛,而东部供应却难以快速调整。
市场应对策略:从增量扩张到存量盘活
面对供需错配的现状,无论是开发商还是租户,都需要调整策略来适应市场变化。
1. 业主方:差异化定位与灵活租赁
东部区域的业主需避免同质化竞争,通过提供定制化装修、灵活租期、共享配套设施等方式吸引租户。部分项目开始探索与联合办公品牌合作,将大面积空间分割为中小户型,降低企业入驻门槛。同时,注重资产运营管理,提升物业服务品质,增强客户粘性。西部区域的业主则可利用稀缺优势,适当提升租金水平,同时确保空间品质和服务响应速度,巩固核心竞争力。
2. 租户方:提前规划与成本优化
对于有扩张或搬迁需求的企业,建议提前6至12个月启动选址工作,尤其在西区房源紧张的情况下,尽早锁定优质空间。东区租户则可以利用业主让利窗口期,谈判更优惠的租金条件和免租期,或考虑置换到性价比更高的新兴板块(如通州运河商务区)。此外,混合办公模式的普及也为企业压缩办公面积提供了可能,部分科技公司已开始采用工位轮用制度,减少人均租赁成本。
3. 投资者:关注结构性机会
供需错配也带来了投资机会。例如,东部部分老旧楼宇的估值已处于相对低位,投资者可考虑低价收购后进行改造升级,将其转为长租公寓、酒店或产业园区,避开写字楼直接竞争。西部区域则因资产稀缺,长期持有价值较高,适合风险偏好较低的资本布局。
未来展望:分化格局下的动态平衡
北京写字楼市场的供需错配短期内难以完全逆转。东部区域的新增供应仍将持续一段时间,预计2027年至2028年还将有约60万平方米项目入市,空置率可能进一步走高,租金承压。西部区域受限于土地资源,新增供应增长缓慢,需求热度预计保持平稳,但租金涨幅可能受限于企业成本控制意愿而放缓。
长期来看,随着北京城市副中心、丰台丽泽等新兴商务区的成熟,部分需求有望向外疏解,缓解核心区域的集中压力。同时,政府可能会根据市场反馈,适度调整西部区域的用地规划,增加商务办公用地供给。这种动态调整过程,将为市场带来新的平衡点。对于参与者而言,只有深度理解区域特性,灵活调整策略,才能在分化格局中找到确定性机会。
- 上一篇:空置率持续回落的板块有哪些?2026 北京写字楼潜力区域盘点
- 下一篇:没有了!