空置率持续回落的板块有哪些?2026 北京写字楼潜力区域盘点
写字楼市场这几年经历了不少波动,空置率起起伏伏,租户的心态也跟着调整。不过到了2026年,有些板块的数据开始变得有意思起来——空置率不是短暂企稳,而是持续回落。这种现象背后,往往是产业、交通、政策多重因素叠加的结果。对于正在物色新办公地点的企业来说,看懂这些信号,比单纯比价重要得多。
简单来说,空置率持续走低说明三个事情:一是入驻的企业在变多,二是留下来的企业在扩租,三是这个区域的供需关系在好转。放到北京这个城市来看,不同板块的分化其实挺明显的,有的地方还在消化存量,有的地方已经开始抢手了。
金融街的空置率为何持续下降
金融街板块在北京写字楼市场里的地位一直很特殊。2024年到2026年,这个区域空置率从接近10%一路回落到5%以下,基本回到了供不应求的状态。主要原因在于金融行业监管趋严之后,头部机构反而更倾向于集中办公,金融街作为传统金融核心区的集聚效应被重新激活。
另一方面,金融街这几年新增供应非常有限。2025年全年几乎没有甲级写字楼入市,存量项目的品质提升反而成了主流。租户结构里,银行、证券、保险类企业的续租率非常高,很多机构签的都是五年以上的长约。这种稳定性让金融街的租金在2026年也出现了温和上涨,部分楼宇的有效租金已经突破了每平米每天20元。
不过对于新进入北京市场的金融科技类公司来说,金融街的门槛依然不低。一是可选的优质面积确实不多,二是租金对中小团队不够友好。这类企业更多开始把目光投向丽泽和通州,那里同样有金融属性,但成本和空间灵活性都更占优势。
丽泽商务区成为承接外溢的主力
1. 产业集聚加速,空置率两年下降12个百分点
丽泽商务区在2024年初的空置率还在35%以上,到了2026年中已经降到23%左右。这个变化的核心驱动力来自金融街和CBD的外溢需求。很多金融机构的后台部门、数据中心以及部分中小型基金公司,在租金压力下选择搬入丽泽。丽泽的楼宇品质普遍较新,标准层面积大,很适合需要集中办公的中大型团队。
2. 交通配套升级,通勤便利度大幅改善
2025年底地铁14号线和16号线在丽泽实现换乘,加上丽泽航站楼的建设推进,这个区域的交通短板基本被补齐。以前很多企业顾虑的通勤问题,现在反而成了丽泽的优势——从金融街到丽泽的通勤时间缩短到20分钟以内,从海淀中关村过来也在40分钟左右。这种通达性直接带动了租赁需求的回升。
3. 租金性价比突出,与核心区形成价差
丽泽甲级写字楼的平均租金在每平米每天6到8元,只有金融街的三分之一左右。对于预算敏感但又需要一定形象的企业来说,这个价格很有吸引力。而且丽泽的业主方在租赁条款上更灵活,免租期、装修补贴等商务条件普遍比核心区宽松。这种务实的招商策略,在2026年的市场环境下效果很明显。
通州运河商务区的新兴活力
1. 市级行政资源带动企业入驻
通州运河商务区的空置率从2024年的40%以上,下降到2026年的28%左右,下降幅度仅次于丽泽。北京市级机关迁入通州之后,围绕政务服务的配套企业、律师事务所、咨询公司以及部分国企分支机构陆续落地。这种政策驱动的需求虽然不像市场自发集聚那么快,但稳定性很高,续租率普遍在85%以上。
2. 商业配套逐步完善,办公生活一体化形成
2025年下半年,通州运河商务区内的几个大型商业综合体陆续开业,餐饮、健身、零售等配套的丰富度明显提升。以前企业员工反映的“中午没地方吃饭”“下班没有消费场景”的问题基本解决了。配套完善之后,企业的招聘留存率也出现了改善,这反过来又推动了更多企业愿意在这里长期租赁。
3. 租金水平仍处低位,适合中长期布局
目前通州甲级写字楼的租金均价在每平米每天4到6元,比核心区低50%以上。对于正在扩张期的科技公司、文创企业以及部分制造业总部来说,这个价格意味着更低的运营成本。而且通州运河商务区的楼宇大多在2022到2025年间交付,楼宇品质和绿色建筑标准都比较高,对注重ESG的企业有额外吸引力。
中关村核心区空置率企稳但空间有限
1. 存量面积紧张,空置率维持在4%以下
中关村核心区的写字楼空置率在2026年一直徘徊在3%到4%之间,几乎可以用“一房难求”来形容。原因很简单:海淀的科技企业基本盘非常扎实,AI、半导体、生物医药这几个热门赛道的头部公司几乎都在中关村及其周边有布局。而核心区近几年几乎没有新增供应,有限的退租面积很快就会被抢走。
2. 租金高企,中小企业被迫外溢
中关村甲级写字楼的租金普遍在每平米每天12到15元,部分高端楼宇超过18元。这种价格对于创业公司和中小规模团队来说压力很大。很多企业在完成A轮融资后,第一件事就是往外搬——搬到上地、西二旗或者丰台科技园。不过这些外溢区域也因此受益,空置率出现了不同程度的回落。
3. 城市更新项目成为新的增量空间
中关村核心区也在通过城市更新释放一些办公面积。比如原来的电子卖场改造成科技孵化器,或者老旧写字楼升级为共享办公空间。但这些项目体量都不大,单项目面积通常在一万平米以下,对整体空置率的影响有限。对于想在核心区落地的企业来说,提前半年开始物色房源是比较现实的做法。
不同板块的选择建议与趋势判断
综合来看,2026年北京写字楼市场的一个明显特征就是“分化中的机会”。空置率持续回落的板块并不只是价格低那么简单,背后往往有产业集聚、政策支持或交通改善作为支撑。 对于金融类企业,金融街和丽泽各有利弊。金融街适合需要极高形象和面对面服务的头部机构,丽泽则更适合成本敏感的后台和新兴金融科技公司。对于科技类企业,中关村和上地依然是首选,但通州运河商务区和丰台科技园作为第二梯队,性价比正在快速提升。 从更长的时间维度看,北京写字楼市场的供需平衡正在向租户有利的方向倾斜。2024到2026年间大量新增供应入市,但2027年之后新增项目会明显减少。届时空置率持续回落的板块,大概率会成为租金上涨的先行区域。对于有长期办公需求的企业来说,现在锁定一个潜力板块的合适面积,可能是一个比较理性的决策。
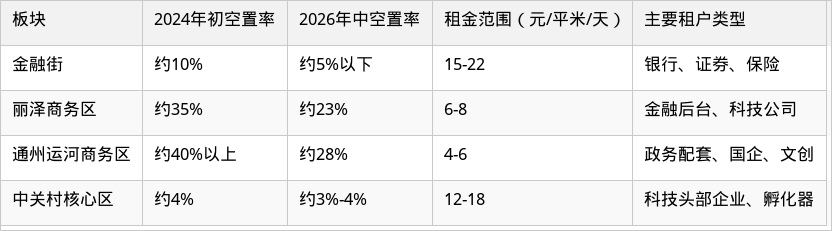
数据说明:以上数据综合自戴德梁行、仲量联行及北京市商务局2024-2026年公开报告,仅供参考。
- 上一篇:没有了!
- 下一篇:没有了!